Domain hier-ist.de kaufen?
Wir ziehen mit dem Projekt
hier-ist.de um.
Sind Sie am Kauf der Domain
hier-ist.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hier-ist.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
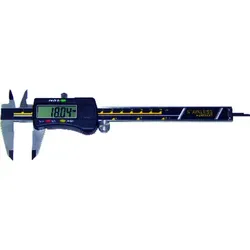
Taschenmessschieber Digital 150mm mit Daten LinksDieser Digital-Taschenmessschieber ist speziell für Linkshänder konstruiert. Es können Innen-, Außen-, Tiefen- und Stufenmessungen durchgeführt werden. Für eine hohe Maßhaltigkeit ist der Taschen-Messschieber mit fein geschliffenen Messflächen ausgestattet. Zum Schutz gegen Korrosion und Abrieb ist er aus rostfreiem gehärtetem Stahl gefertigt. Gemessene Werte lassen sich sicher und schnell überprüfen durch das Arretieren des beweglichen Schiebers mittels Feststellschraube. Funktional ausgestattet und für Linkshänder leicht zu handhaben, ist das digitale Bedienteil mit Tastern zum Einschalten, zum Wechseln zwischen den Maßeinheiten mm/Inch sowie zum Sichern der Nullposition. Für Messungen mit Vormaß ist ein Einstellen der Nullposition an jeder Stelle der Messskala möglich. Ein erneutes Einstellen nach dem Wiedereinschalten ist nicht nötig, da der gesicherte Nullwert durch das Absolut-System erhalten bleibt. Komfortabel ablesbare Werte mit einem Ablesegenauigkeit von 0,01 mm ermöglicht die LCD-Anzeige mit einer großzügigen Zifferndarstellung von 12 mm. Zum Verbinden mit externen Geräten verfügt der Messschieber über einen RB1 Datenausgang. Für einen energiesparenden Batterieverbrauch schaltet sich das Messgerät automatisch ab.69,28 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter


-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Digital-Messschieber 150mm mit DatenDer Digital-Taschenmessschieber mit Antriebsrad eignet sich für Innen-, Außen- und Stufenmessungen. Zum Schutz vor Korrosion besteht der digitale Taschenmessschieber aus gehärtetem, rostfreiem Stahl. Für präzise Messungen sind die Messflächen feinst geschliffen. Um Fehlmessungen zu reduzieren ist der Taschenmessschieber mit einer Feststellschraube ausgestattet. Einfaches Ablesen der Messwerte ergibt sich aus der Höhe der Ziffern von 12 mm. Die digitale Datenübertragung ermöglicht der RS 232 Datenzugang. Um Energie zu sparen, verfügt der Messschieber über eine Ein- und Ausschaltung. Das Ablesen der Messwerte in unterschiedlichen Einheiten ist dank mm/Inch-Umschaltung möglich. Zur Korrektur einer Messung lässt sich das Gerät jederzeit nullsetzen.32,64 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Die Online-Inhaltsanalyse. Forschungsobjekt Internet, FachbücherViele etablierte Massenmedien bauen derzeit ihre Online-Präsenzen aus. Zusätzlich wandern klassische Inhalte zusehends ins Internet. Das wirft methodische Fragen auf, wie künftig diese Inhalte analysiert werden sollen. Die Inhaltsanalyse ist eine zentrale Schlüsselmethode der Sozialwissenschaften. In Form der Online-Inhaltsanalyse fristet sie allerdings ein Schattendasein. Der Band arbeitet deshalb zahlreiche methodische Problemfelder von Online-Inhaltsanalysen auf. Praktische Fallbeispiele ergänzen mit dem How-to die theoretischen Überlegungen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Taschenmessschieber Digital 150mm mit Daten LinksDieser Digital-Taschenmessschieber ist speziell für Linkshänder konstruiert. Es können Innen-, Außen-, Tiefen- und Stufenmessungen durchgeführt werden. Für eine hohe Maßhaltigkeit ist der Taschen-Messschieber mit fein geschliffenen Messflächen ausgestattet. Zum Schutz gegen Korrosion und Abrieb ist er aus rostfreiem gehärtetem Stahl gefertigt. Gemessene Werte lassen sich sicher und schnell überprüfen durch das Arretieren des beweglichen Schiebers mittels Feststellschraube. Funktional ausgestattet und für Linkshänder leicht zu handhaben, ist das digitale Bedienteil mit Tastern zum Einschalten, zum Wechseln zwischen den Maßeinheiten mm/Inch sowie zum Sichern der Nullposition. Für Messungen mit Vormaß ist ein Einstellen der Nullposition an jeder Stelle der Messskala möglich. Ein erneutes Einstellen nach dem Wiedereinschalten ist nicht nötig, da der gesicherte Nullwert durch das Absolut-System erhalten bleibt. Komfortabel ablesbare Werte mit einem Ablesegenauigkeit von 0,01 mm ermöglicht die LCD-Anzeige mit einer großzügigen Zifferndarstellung von 12 mm. Zum Verbinden mit externen Geräten verfügt der Messschieber über einen RB1 Datenausgang. Für einen energiesparenden Batterieverbrauch schaltet sich das Messgerät automatisch ab.69,28 €*Versand: 5,45 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Targus DockingStation MULTIFUNC USBC Digital/Daten (DOCK430EUZ)Produktbeschreibung: Targus Multi-Function - Dockingstation - USB-C - HDMI, 2 x DP - 1GbE, Produkttyp: Dockingstation, Docking-Schnittstelle: USB-C, Videoschnittstellen: HDMI, 2 x DP, Abmessungen (Breite x Tiefe x Höhe): 18 cm x 8,3 cm x 2,8 cm, Gewicht: 1,5 kg, Farbe: Grau, Lokalisierung: Europa, Netzwerk: Gigabit Ethernet105,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.